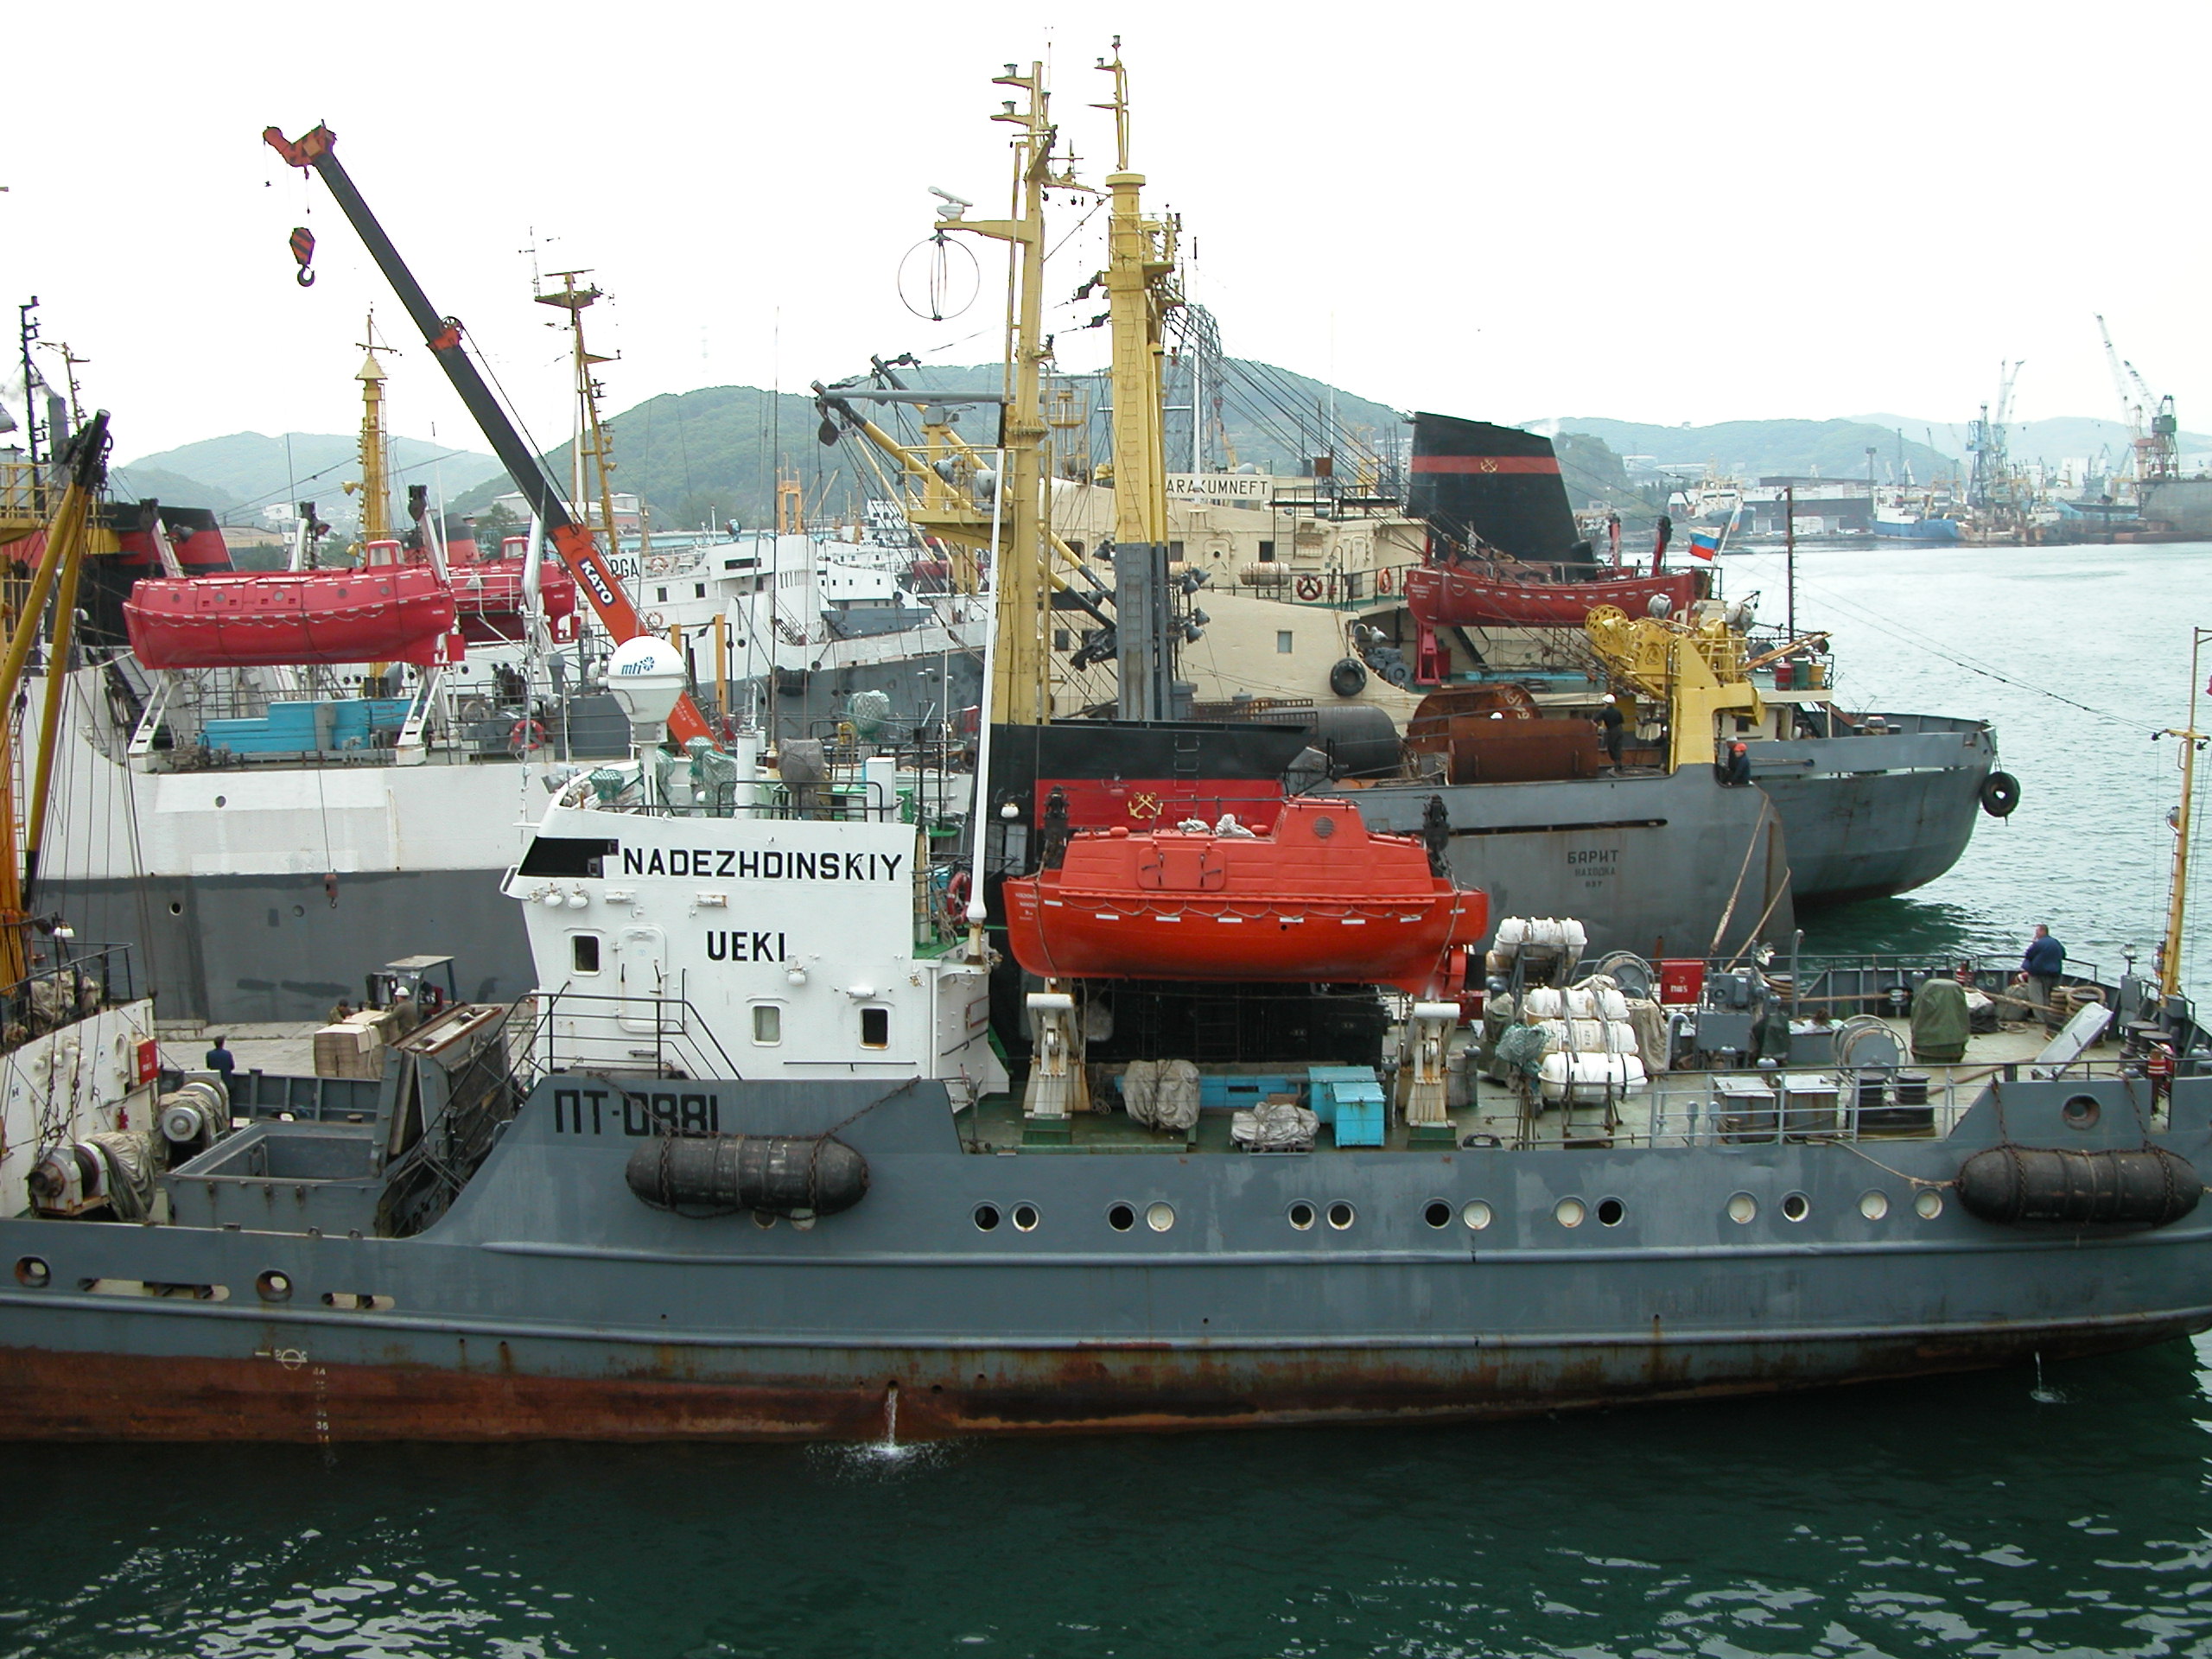
Налоговые льготы как стимул для обновления флота
18.12.2015
Приморские депутаты внесли изменения в краевой закон "О налоге на имущество организаций". Поправки призваны стимулировать обновление рыбопромыслового флота в Приморье.
На очередном заседании Законодательного Собрания 18 декабря депутаты приняли во втором и третьем чтениях проект закона "О внесении изменения в статью 2 Закона Приморского края "О налоге на имущество организаций".
Согласно законопроекту, налоговая ставка устанавливается для имущества, принадлежащего на праве собственности российским рыбохозяйственным организациям, в отношении судов рыбопромыслового флота в размере: 0 процентов - на пять налоговых периодов, начиная с налогового периода, в котором судно было построено; 0,5 процента - на пять последующих налоговых периодов.
Российские рыбохозяйственные организации вправе применять данные налоговые ставки при соблюдении одновременно следующих условий:
- рыбохозяйственная организация зарегистрирована в качестве юридического лица на территории Приморского края;
- удельный вес ее доходов от производственной деятельности по выращиванию, вылову и переработке рыбы и морепродуктов по итогам налогового периода составил не менее 70 процентов общей суммы ее доходов от реализации продукции (работ, услуг).
- судно, являющееся объектом налогообложения, построено не ранее 1 января 2016 года судостроительными организациями, зарегистрированными в качестве юридических лиц на территории Приморского края.
"После принятия данного закона рыбодобывающие предприятия, будут больше заинтересованы в строительстве новых судов на судостроительных заводах нашего региона", - сказал депутат Геннадий Лазарев.
| 


 МЕНЮ

 Актуальное
 Телефонный справочник
 Трансляция
 Документы
 Новое на сайте