|
|
"Налоговые каникулы" для индивидуальных предпринимателей
17.06.2015
Под действие закона попадает социально значимая деятельность.
Депутаты поддержали законопроект «Об установлении налоговой ставки в размере 0 процентов при применении упрощенной системы налогообложения». Документ внесен на рассмотрение Губернатором Приморского края Владимиром Миклушевским.
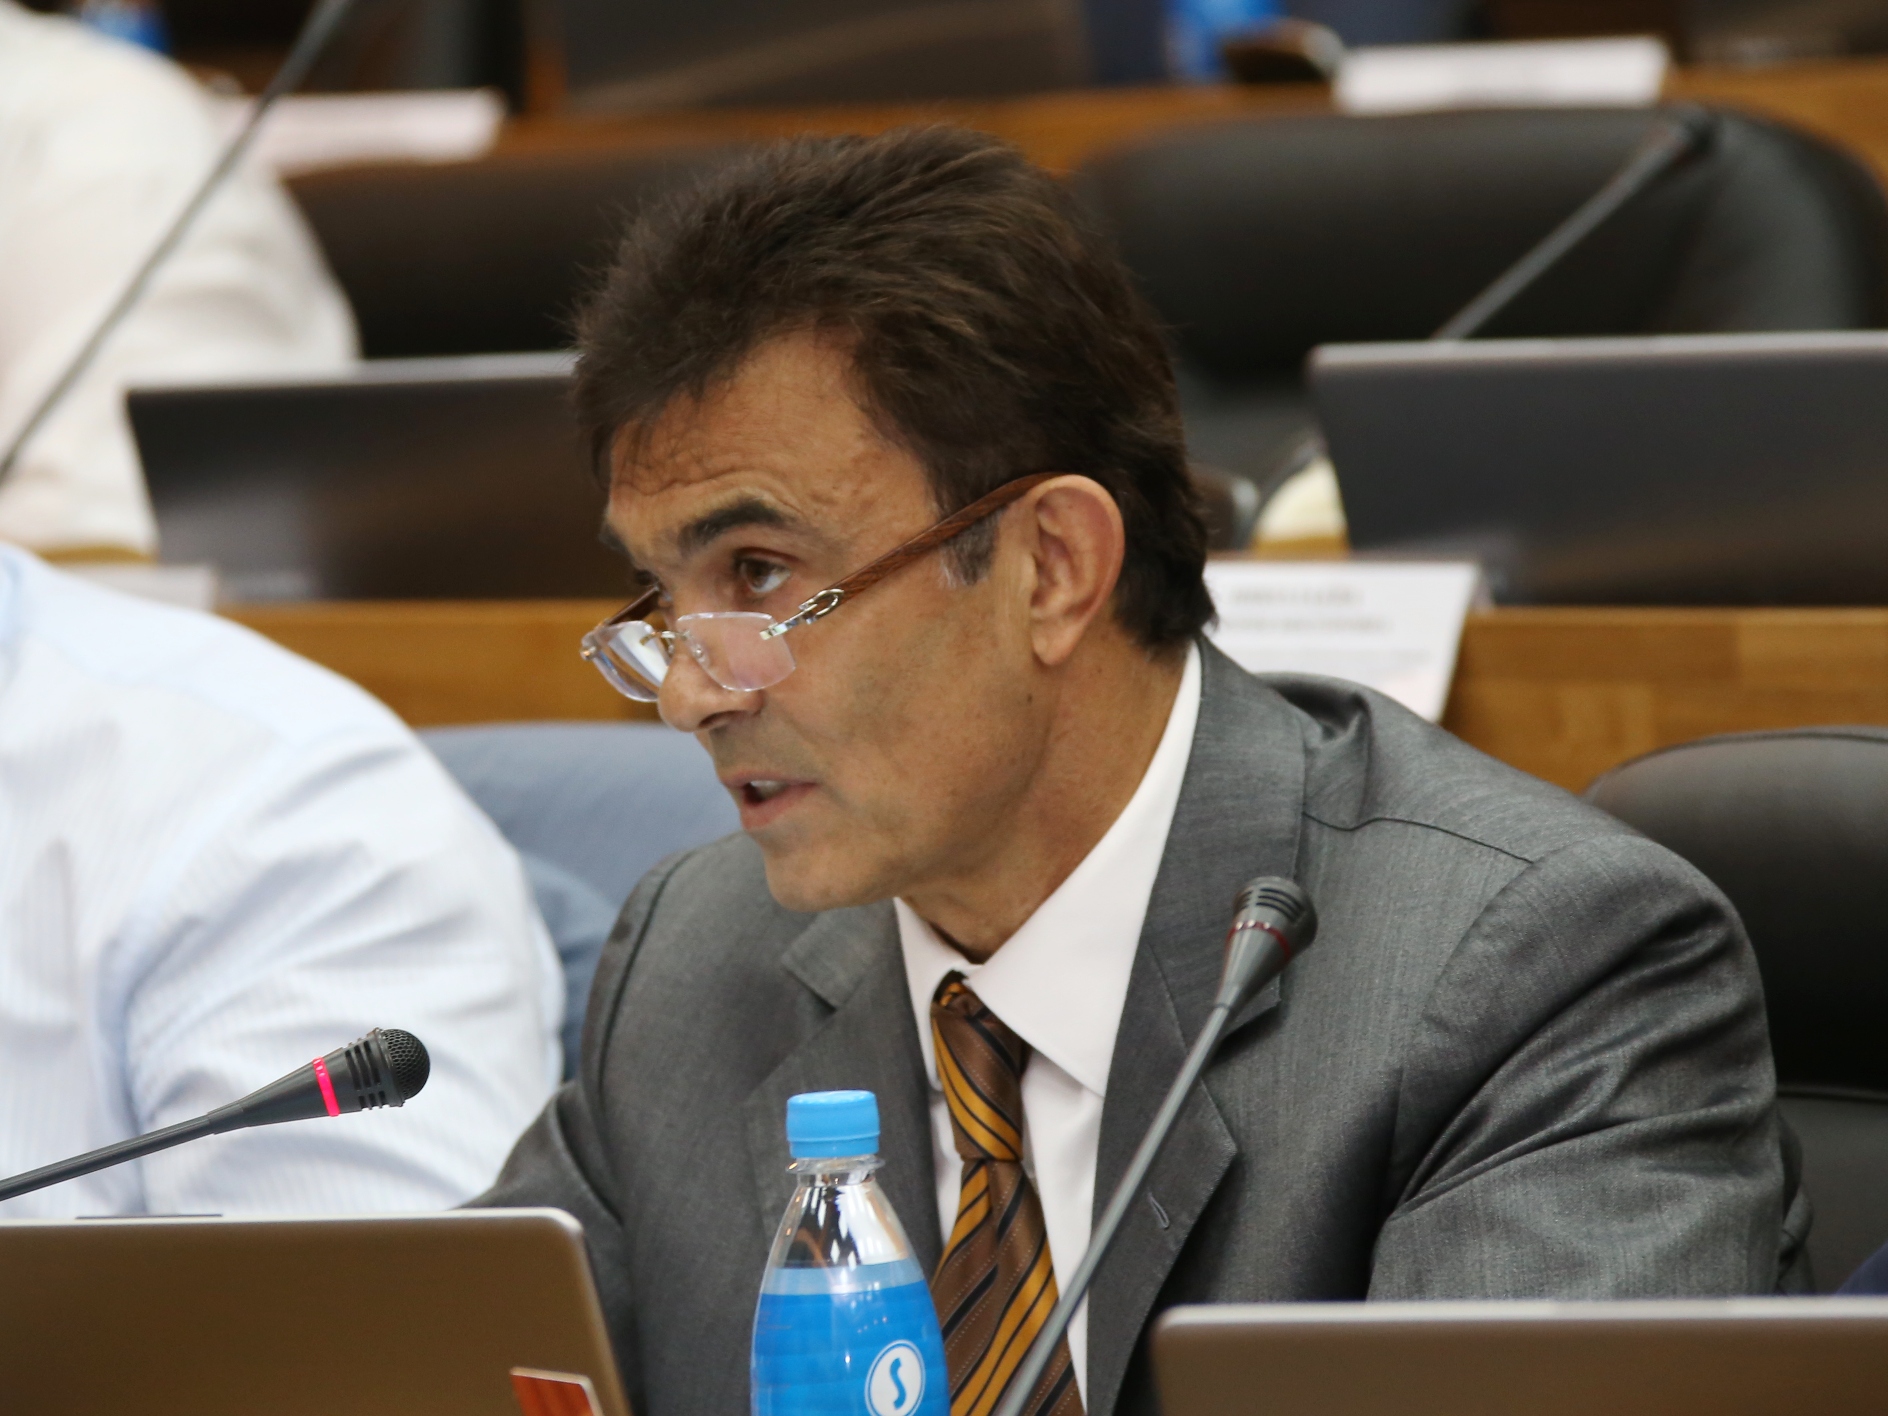
Как пояснил председатель комитета по бюджетно-налоговой политике и финансовым ресурсам Галуст Ахоян, после принятия закона на территории Приморского края будет установлена налоговая ставка в размере 0 процентов при применении упрощенной системы налогообложения. «Данная льгота распространится на налогоплательщиков–индивидуальных предпринимателей, впервые зарегистрированных после вступления в силу закона и осуществляющих предпринимательскую деятельность в производственной, социальной или научной сферах», - отметил депутат. Льготный период будет действовать в течение двух лет с момента регистрации индивидуального предпринимателя.
Под действие закона попадет деятельность молодежных туристских лагерей и горных туристских баз, научные исследования и разработки, образование, здравоохранение и предоставление социальных услуг, деятельность в области спорта, деятельность ботанических садов, зоопарков, государственных природных заповедников и национальных парков.
Напомним, в декабре 2013 года в Приморье был принят блок законов о так называемых налоговых каникулах. С инициативой выступил Губернатор Приморского края Владимир Миклушевский. Согласно им налоговые ставки по налогу на имущество организаций, осуществляющих инвестиционный проект на территории Приморья и вложивших, соответственно не менее 150 млн рублей в течение трех лет или не менее 500 млн рублей в течение пяти лет, устанавливались в размере 0 процентов – на пять лет с момента постановки такого имущества на баланс организации и в размере 0,5 процентов – в течение последующих пяти лет. При этом речь идет о вновь созданном и (или) приобретенном для реализации инвестиционного проекта имуществе. Новые правила начали действовать с 1 января 2014 года, в том числе для предприятий, начавших реализовывать инвестиционные проекты не ранее 1 января 2013 года.
В конце 2014 года в данные законы внесены корректировки, которые расширили перечень инвесторов, исключили ряд требований к инвестиционным проектам в части: создания высокопроизводительных рабочих мест, видов экономической деятельности, вхождения в состав консолидированной группы налогоплательщиков и резидентов ОЭЗ, применения специальных налоговых режимов. Снижены требования к объему капитальных вложений в инвестиционный проект до 50 млн. рублей. Данные изменения распространяются на организации, реализовавшие инвестиционные проекты с 1 января 2015 года. Кроме того вводятся переходные положения, предоставляющие право организациям, реализовавшим проект в 2013-2014 годах, использовать положения действующей до этого дня редакции закона.
|


 МЕНЮ

 Актуальное
 Телефонный справочник
 Трансляция
 Документы
 Новое на сайте