|
|
Налоговые льготы – после заключения экспертов
11.02.2013
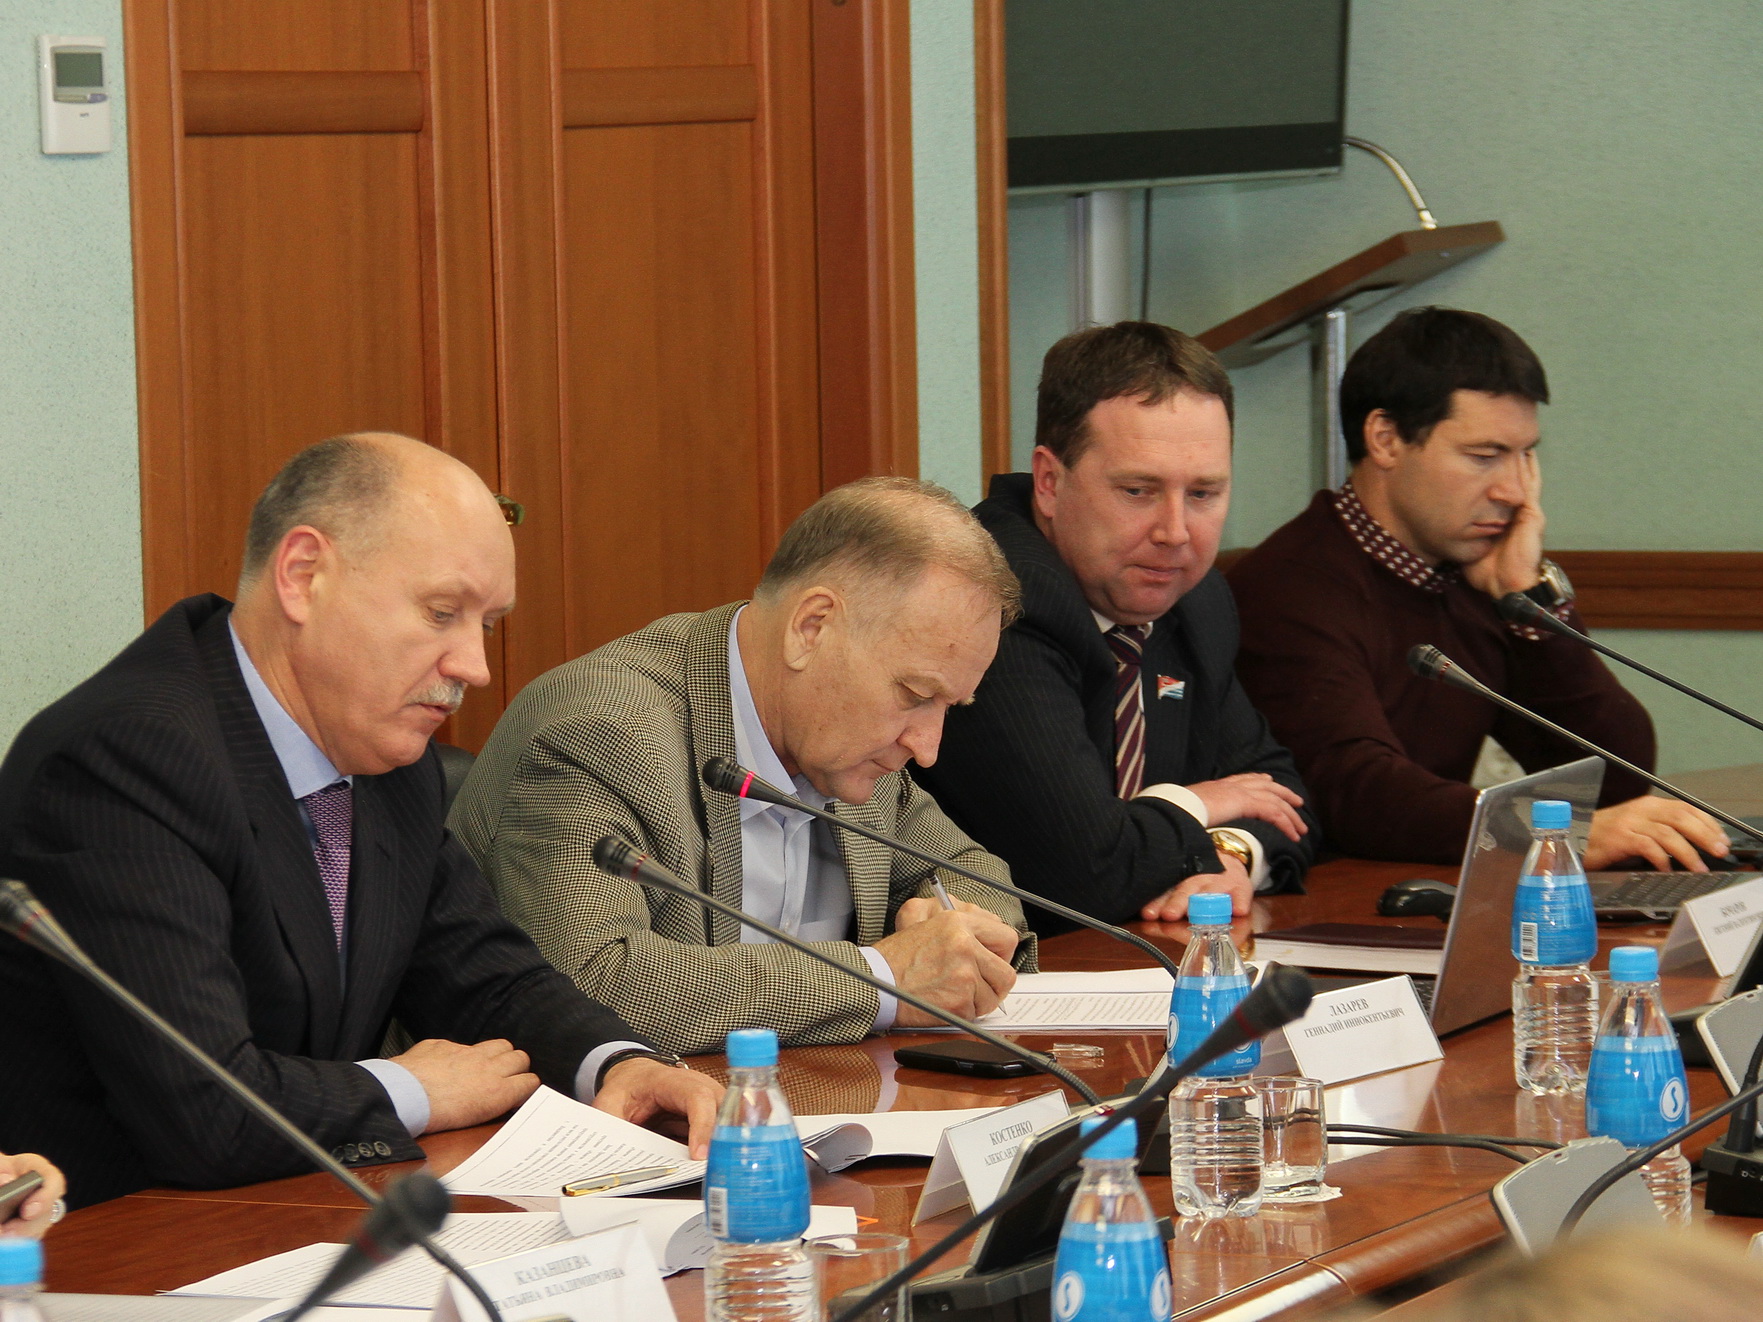
Комитет краевого парламента по бюджетно-налоговой политике и финансовым ресурсам рассмотрел предложение главы г. Владивостока об освобождения от налога на имущество муниципального предприятия по переработке и утилизации твердых бытовых отходов "Спецзавод № 1". Решение по данному вопросу депутаты примут после экспертизы проекта.
Напомним, что комплекс по переработке и утилизации твердых бытовых отходов (ТБО) был построен в рамках краевой целевой программы "Развитие г. Владивостока как центра международного сотрудничества в Азиатско-Тихоокеанском регионе" и передан в муниципальную собственность. Стоимость объекта составила 1,5 млрд. рублей, расчетная мощность – 300 тысяч тонн в год, доходность – 56 млн. рублей, налог на имущество составляет 33 млн. рублей в год. Но как пояснил депутатам глава г.Владивостока Игорь Пушкарев, четыре месяца эксплуатации завода показали, что завод перерабатывает только 130 тыс. тонн отходов, планируемый доход в два раза ниже расчетного и в ближайшее время предприятие останется убыточным, даже с учетом возможных налоговых льгот. Предоставление МУПВ "Спецзавод № 1" льготы по налогу на имущество, по мнению мэра, позволит удержать тариф на утилизацию ТБО на нынешнем уровне – 62 рубля за кубометр. По словам вице-губернатора края Александра Костенко, не поддержавшего данное предложение, налоги на имущество и на землю уже учтены в тарифе, установленном Департаментом по тарифам Приморского края, и менять его, а тем более повышать, никто не планирует. По мнению Александра Костенко, убыточность предприятия может быть связана с управленческими проблемами, ошибками в расчетах, и разбираться в этом вопросе необходимо с привлечением экспертов. В ходе обсуждения вопроса мнения депутатов разделились. Итоговым стало решение о рассмотрении вопроса на Экспертном совете по вопросам ЖКХ при Губернаторе Приморского края. Комитет краевого парламента вернется к обсуждению целесообразности предоставления налоговой льготы после получения заключения экспертов.
|


 МЕНЮ

 Актуальное
 Телефонный справочник
 Трансляция
 Документы
 Новое на сайте